משכנתא הפוכה
משכנתא הפוכה והילדים: השיחה המשפחתית שכדאי לקיים לפני החתימה
איך מדברים על צורך בהכנסה, צמיחת החוב והירושה בלי להפוך החלטה פיננסית לעימות משפחתי.
איך מדברים על צורך בהכנסה, צמיחת החוב והירושה בלי להפוך החלטה פיננסית לעימות משפחתי.
שיטה מעשית לקביעת החזר חודשי שמשאיר מקום לילדים, רכב, תחזוקה והפתעות, ולא נשען על חודש מושלם.
האישור אינו רק שורת סכום. כך משווים בין הצעות, מזהים תנאים שעדיין פתוחים ומונעים הפתעה אחרי חתימת החוזה.
תשואה בפרסום היא רק נקודת פתיחה. כך בודקים בעלות, מיסוי, ניהול, מטבע ויכולת יציאה מההשקעה.
כך משווים בין הקלה חודשית לעלות הכוללת, ונמנעים מהמצב שבו החובות חוזרים אחרי שהבית כבר שועבד.
שווי הנכס אינו הסכום הפנוי. מדריך לחישוב מרווח המימון, העלויות והסיכון שבהפיכת חוב רגיל לחוב שמובטח בדירה.
פתרון לבעלי נכס בגיל מבוגר יכול לשפר תזרים, אך חשוב להבין ריבית מצטברת, אירועי פירעון והשפעה על היורשים.
מחזור גבוה אינו בהכרח הכנסה גבוהה לצורך משכנתא. כך מכינים שומות, דוחות וחשבון עסקי לבדיקת יכולת החזר.
סירוב אינו תמיד סוף הדרך, אבל הגשה חוזרת בלי להבין את הסיבה עלולה להזיק. כך ממפים את הבעיה ובונים תיק מסודר.
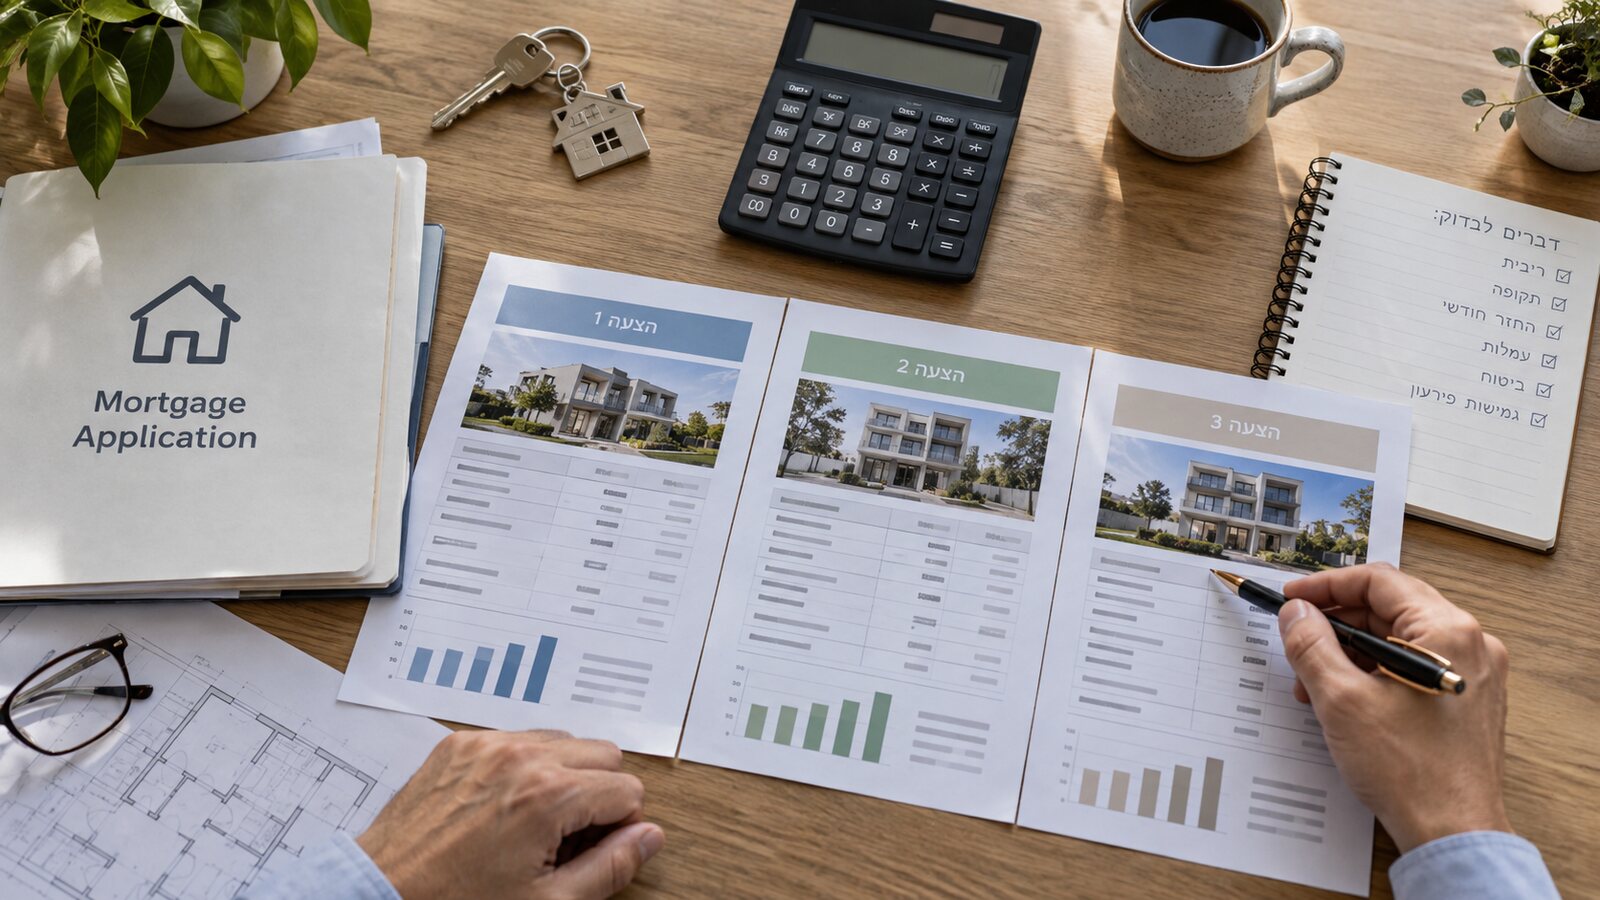
שיעור המימון הוא רק ההתחלה. כך בודקים הון עצמי, החזר מייצג, עלויות נלוות ויכולת עמידה גם כשהמציאות משתנה.