מדריך מקצועי
אישור עקרוני למשכנתא: איך לקרוא את המספרים לפני שחותמים על דירה
האישור אינו רק שורת סכום. כך משווים בין הצעות, מזהים תנאים שעדיין פתוחים ומונעים הפתעה אחרי חתימת החוזה.
ronisarf_admin
פורסם ספטמבר 13, 2026 · כ־2 דקות קריאה
רוצים לבדוק אם המידע מתאים למקרה שלכם? לבדיקה ראשונית ←
אישור עקרוני הוא תחנת בדיקה חשובה, אבל הוא אינו כסף בחשבון ואינו התחייבות סופית של הבנק בכל מצב. הוא נשען על הפרטים שמסרתם, והעמדת ההלוואה כפופה לאימות הכנסות, בדיקת הנכס, שמאות ורישום בטוחות. לכן נכון להוציא אישור לפני התחייבות לעסקה — ואז לקרוא גם את האותיות שאחרי סכום האישור.
מה בודקים בשורה הראשונה?
ודאו שהסכום, תקופת ההלוואה, שווי הנכס ומטרת הרכישה תואמים למה שביקשתם. טעות קטנה בסיווג העסקה או בהון העצמי יכולה ליצור הצעה שאינה רלוונטית לעסקה האמיתית. בדקו גם אילו נתונים הצהרתם כבעלי הכנסה ואילו התחייבויות כבר נלקחו בחשבון.
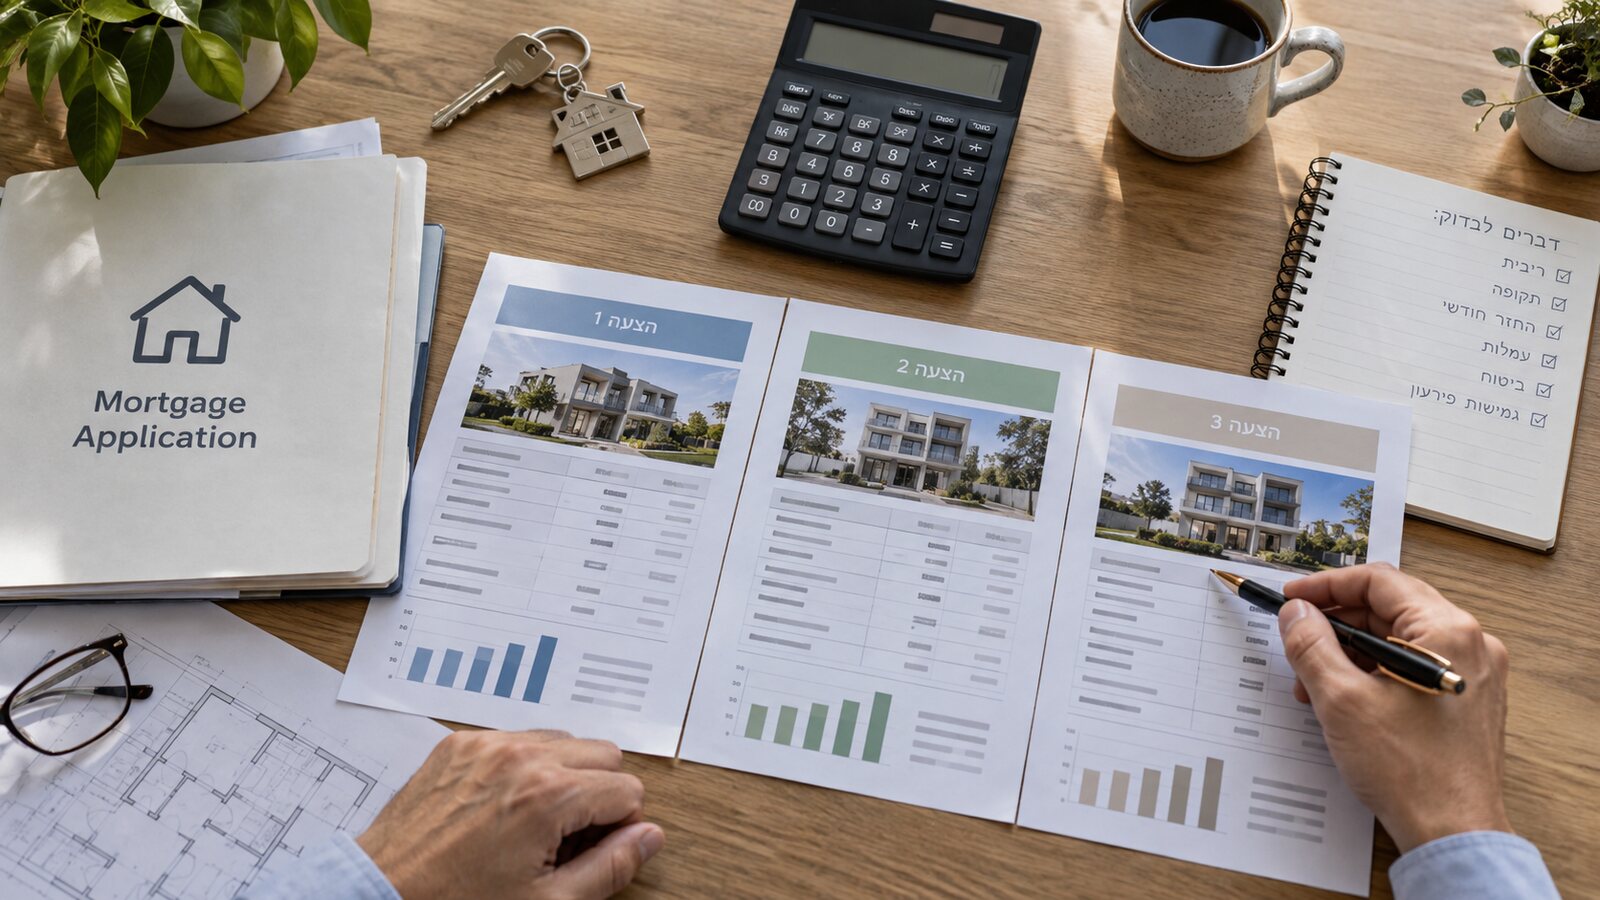
אל תשוו רק את הריבית
- ההחזר החודשי הראשון.
- ההחזר החודשי הגבוה הצפוי לפי התחזית המוצגת.
- סך התשלום הצפוי לאורך חיי ההלוואה.
- החלוקה בין ריבית קבועה, משתנה והצמדה.
- עמלות ועלויות ביטוח ושמאות שאינן כלולות תמיד באותו מקום.
שתי הצעות עם החזר ראשון דומה יכולות להתנהג אחרת לגמרי כשהריבית או המדד משתנים. ההשוואה צריכה להיעשות על אותו סכום, אותה תקופה ואותה רמת סיכון.
מה עדיין עלול להשתנות?
הבנק עשוי לבקש מסמכים משלימים, והשמאות עשויה להיות נמוכה ממחיר העסקה. גם שינוי בהכנסה, נטילת הלוואה חדשה או איחור בתשלומים בין האישור לביצוע עלולים להשפיע. אל תשתמשו באשראי חדש כדי “להשלים הון עצמי” בלי לבדוק מראש את ההשפעה על יחס ההחזר.
רשימת מסמכים שכדאי להכין
תעודות זהות, שלושה תלושי שכר או מסמכי הכנסה לעצמאים, תדפיסי חשבון, יתרות הלוואות, הוכחת הון עצמי וטיוטת חוזה אם קיימת. תיק מסודר אינו מבטיח אישור, אך מקצר שאלות ומונע הצעה שמבוססת על מידע חלקי.
לפני חתימת החוזה
עברו עם עורך הדין על מועדי התשלום והכניסו מרווח זמן לתהליך השמאות והרישום. אם העסקה תלויה במימון, אל תניחו שאישור ראשוני לבדו מכסה כל תרחיש. בדיקה מקצועית צריכה לחבר בין תנאי העסקה, לוח התשלומים ויכולת ההחזר בפועל.
חשוב לדעת: התנאים וההתאמה משתנים לפי נתוני הלקוח והגורם המממן. אין בכתבה הבטחת אישור, ריבית, חיסכון או תשואה.